今年是我第三年跟踪兴业消金的年报。2025年消费金融的表现是底部蛰伏,情况没有继续恶化,但是也没有明显好转。前面,我已经分析过招联消金的2025年年报。今天,大家可以把兴业消金和招联消金做个对比。
营收分析
我们首先来看一下兴业消金的营收数据,根据2025年年报,总营收88.88亿同比下滑12.15%,其中净利息收入92.01亿同比下滑15.85%。营运支出19.14亿,同比增长4.02%,信用减值损失53.91亿,同比下降30.53%,更多的数据参考如下表1:
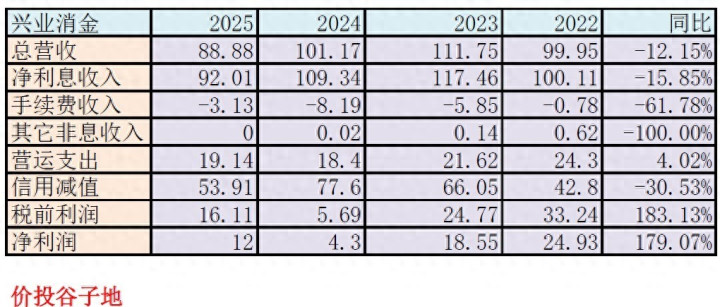
表1
从表1我们可以看到兴业消金的营收和净利润趋势表现大相径庭。营收同比降幅比2024年有所扩大,但是净利润同比暴增179.07%。对于这两个数据我们需要理性看待。首先,营收下降不一定就是情况大幅恶化,也可能是兴业消金主动控制信贷投放和抬高了客户准入门槛。净利润大幅反弹主要是因为信用减值大幅减少。而且兴业消金的净利润在2023年同比下降了25%之后,2024年再度暴跌77.03%。2024年兴业消金的净利润大概只相当于2022年的1/6。即便2025年净利润同比暴增179%也不能说明兴业消金的基本面大幅好转。只能看作财务部门用一些方法让报表不要太难看而已。
兴业消金的利息收入我利用报表附录里提供的净利息收入明细,用总资产规模的平均值代替生息资产规模的平均值,最终得到如下表2所示的数据:
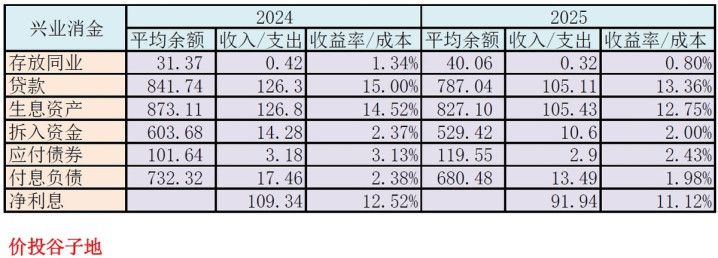
表2
从表2中我们可以看出,兴业消金的净利息收入下滑主要原因是净息差下降较多。兴业消金的生息资产平均规模同比下降了5.3%。净息差同比下滑更明显从2024年的12.52%下降到2025年的11.12%,同比下降了11.2%。2025年兴业消金的净息差虽然同比下降了1.4个百分点但依然高达11.12%,其中贷款平均利率13.36%。贷款收益率同比下降了164bps,已经低于招联金融的13.38%。
兴业消金的负债端成本同比下降了40bps,其中占负债大头的拆入资金成本从2024年的2.37%下降到2025年的2.00%,下降37bps。负债成本的下降主要得益于银行间市场的流动性非常充沛。
资产分析
根据2025年年报披露,兴业消金总资产779.88亿,同比下降5.02%。其中贷款总额693.18亿同比下降8.31%,占总资产比例高达88.88%。兴业消金总负债654.81亿,同比下降7.27%。其中拆入资金505.17亿同比下降8.76%。更多的数据请参考表3:
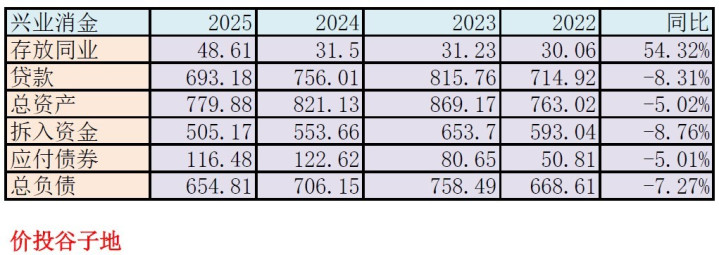
表3
从表3我们可以看到兴业消金的资产端主要配置贷款,负债端主要依靠拆入。资产端的收益率主要看公司如何把控风险定价能力,负债端的成本主要看市场流动性是否充裕。最近两年整个市场的流动性相当充沛,所以拆入资金的负债成本没有最低,只有更低。
兴业消金已经连续两年缩表,个人猜测主要是它家的信贷风险暴露较多,在客户准入和信贷审批方面收缩战线。另外,这两年居民信贷需求确实有所萎缩,所以兴业消金规模下降也属于预期之中。
不良分析
兴业消金的不良分析和招联的类似,需要通过财报附录中的贷款减值准备表,信用风险表,信用减值明细表等获取必要的信息。这里以贷款总额为例,如下图1所示:
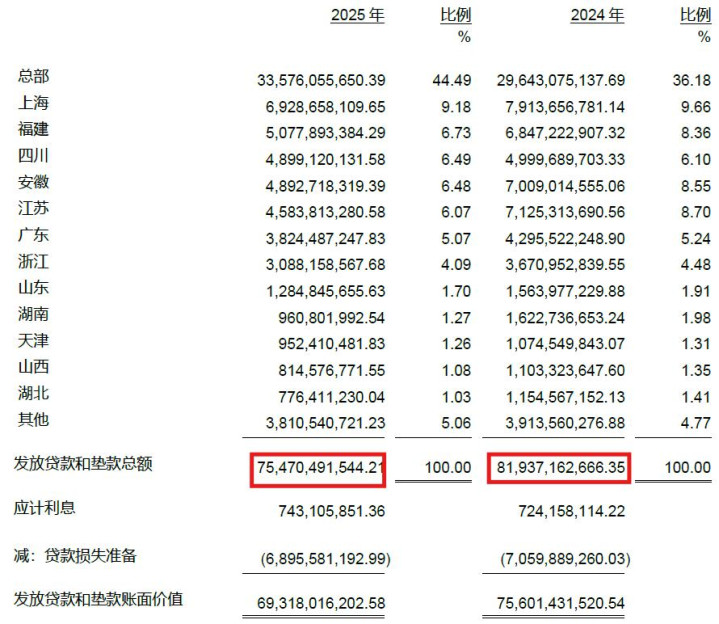
图1
图1中2个红圈分别标记了2025年和2024年的贷款本金总额,贷款资产质量数据汇总到如下表4所示:
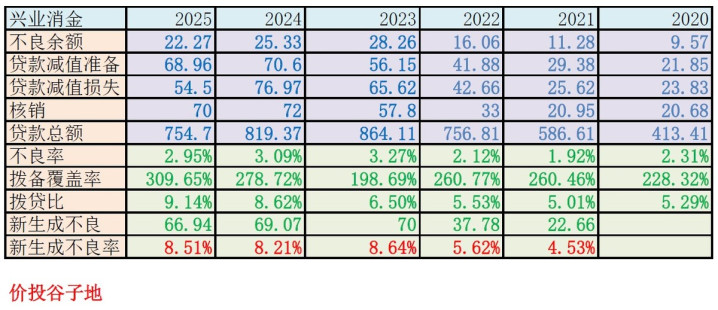
表4
从表4中我们看到,2021年之后连续两年不良率上升,其中2023年不良率更是从2.12%大幅上涨到3.27%,不良余额增长约75%。2025年兴业消金的不良余额和不良率都有所下降。但是,根据我们在招联金融的经验资产质量不能单看静态指标。更为重要的是新生成不良率。
兴业消金2025年的新生成不良率8.51%,比2024年有所反弹。它的拨备覆盖率2025年继续反弹,309.65%的覆盖率算是比较健康的。贷款减值损失的计提力度小于新生成不良的数据。这说明兴业消金目前的营收表现不佳,短期下调计提力度更多是考虑营收不足以支撑大幅处置不良。
综合上面的分析,兴业消金2025年依然受困于不良大规模爆发,叠加个人信贷需求不足。兴业消金不得不采取提高客户准入门槛,收缩资产负债表的策略。 这一策略直接导致营收持续下降,为了让净利润好看点,兴业消金不得不减少信用减值计提力度。
受到净利润大幅反弹的影响,兴业消金期末ROA 1.54%,期末ROE 9.59%,和去年相比显著改善。
分析了两家消金头部的公司,我们可以很明显感觉到2025年整个市场环境依然不利于零售业务的开展,但是也没有进一步恶化。作为行业领头羊的招联金融率先走出了净息差反弹和不良生成下行的走势。
相比之下兴业消金这边表现就要差一些,为了控制风险,兴业消金压降了资产规模,抬高了客户准入和信贷审批的门槛。兴业消金的净息差和总规模同时拖了营收的表现。最终财会只能通过少提信用减值的方式让净利润不那么难看。从兴业消金的不良生成情况看,并不支持其少提信用减值的策略。
通弘网提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯